
Wenige Tage nach Beginn des neuen Quartals freuen wir uns auch diesmal als erstes Analystenhaus die Entwicklungen auf dem Wiener Wohnungsmarkt im Q3 2026 präsentieren zu dürfen.
Gerne hätten wir die erfreulichen Mitteilungen zur Erholung des Wiener Wohnungsmarktes aus dem 1. Halbjahr 2026 fortgeschrieben. Leider stellt sich die Situation im Q3 2026 anders dar. Dass Zinsanhebungen „Gift“ für den Wohnungsmarkt sind, ist eine Binsenweisheit und doch hat uns die Heftigkeit der Marktreaktion auf die letzten beiden Zinsschritte überrascht.
Wie üblich greifen wir für unsere Analysen auf die Regressionsmethodik unseres IMMOkalkulators zurück, welche, neben klassischen Durchschnittsauswertungen einzelner Marktsegmente, auch die Darstellung der Miet- und Kaufpreisentwicklung konkreter Wohnungen sowie des Verhandlungserfolgs zwischen Angebots- und Abschlusspreisen ermöglicht.
Wir starten mit einer Analyse der Entwicklung der nachfolgenden Marktsegmente:
- Altbau
- Neubau bis Baujahr 2020
- Neubau ab Baujahr 2020
Hierbei sehen wir uns für jedes der genannten Segmente die Entwicklung der Miet- und Kaufpreise sowie der Bruttorenditen im Zeitraum 2023 – Q3 2026 an und werfen auch einen Blick auf die Entwicklung des Verhandlungserfolges, definiert als Differenz zwischen Angebots- und Abschlusspreisen.
Im zweiten Abschnitt analysieren wir die Entwicklung der Anzahl der Transaktionen sowie Aufgliederungen nach Alterssegment, Preisklassen und Bezirken. Hierbei wagen wir einen Ausblick auf das restliche Jahr 2026.
Am Ende fassen wir die Erkenntnisse zusammen.
1. Miet- und Kaufpreisentwicklung des Gesamtmarktes nach Altersklassen
Beginnen wir unsere Analyse zunächst mit den Altbauten. Nachfolgende Grafiken stellen die Miet- und Kaufpreisentwicklung pro m² Wohnnutzfläche für Wiener Wohnungen dar, welche der Altbaudefinition des MRG genügen. Beginnen wir mit den inneren Bezirken.
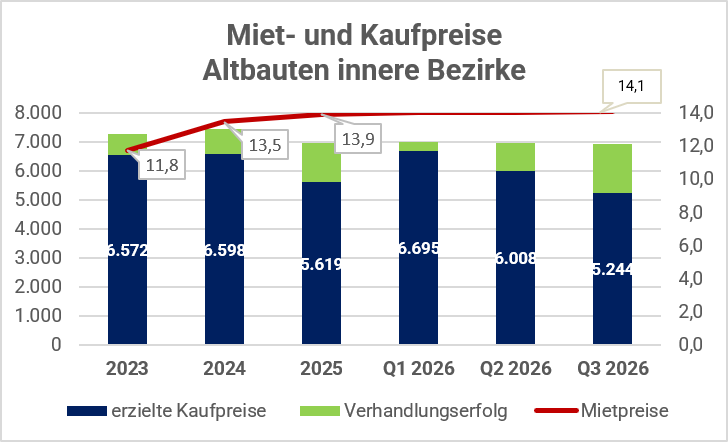
In obiger Grafik sind die erzielten Bruttokaufpreise pro m² WNF sowie der Verhandlungserfolg auf der linken Achse und der monatliche Netto-HMZ pro m² WNF auf der rechten Achse dargestellt. Der blaue und der grüne Balken ergeben aufaddiert den Angebotspreis.
Wir sehen im Betrachtungszeitraum einen Anstieg der Mietpreise (rote Linie), welcher sich ab 2024 stark abschwächte. Hintergrund sind einerseits die geringere Inflation, vor allem aber gesetzliche Regelungen. Bei den erzielten Kaufpreisen sahen wir 2025 zunächst einen deutlichen Rückgang. Anfang 2026 schien die Krise überwunden, bevor die jüngsten Zinserhöhungen zu einem neuerlichen Preiseinbruch führten (blauer Balken). Die Mietpreise liegen auch unter Berücksichtigung aller möglichen Zuschläge sehr am oberen Ende des rechtlich möglichen, weshalb sich kaum Rückschlüsse auf die Marktentwicklung ziehen lassen.
Die Nettokaufpreise lagen 2025 quer über den Gesamtmarkt bei rund 93,5% der Bruttokaufpreise und haben sich auch im Q3 2026 nicht wesentlich verändert (nicht in Grafik abgebildet).
Die Mietrenditen, definiert als Netto-HMZ p.a. dividiert durch (realen) Nettokaufpreis, lagen 2025 konstant in einer Bandbreite zwischen 2,5% und 2,75%. Aufgrund der jüngsten Preisrückgänge können Investoren mit Bruttoanfangsrenditen von rund 3,25% – 3,5% rechnen. Dies entspricht etwa dem aktuellen (gestiegenen) Niveau 5-jähriger Staatsanleihen. Märkte reagieren rasch.
Kommen wir somit zu den äußeren Bezirken.
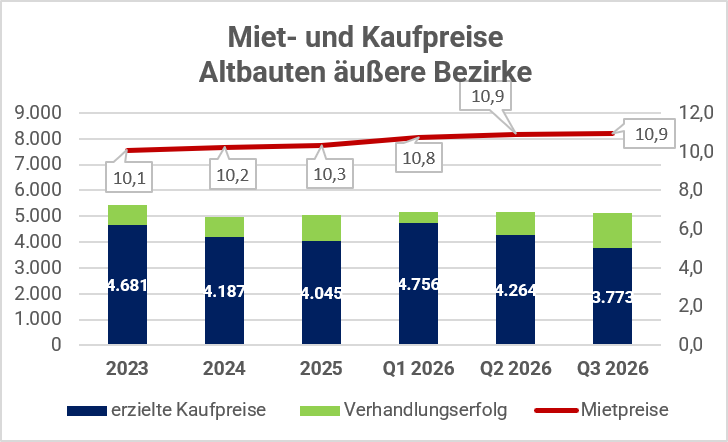
Auch hier gilt, dass der Mietpreis regulatorisch bestimmt ist, die Mietpreise bereits sehr an der Obergrenze des Rechtlich erlaubten liegen dürften und sich somit keine großen Rückschlüsse auf die Marktentwicklung ableiten lassen.
Auch hier gilt, dass die Kaufpreise bis 2025 fielen und zu Jahresbeginn 2026 wieder anstiegen. Und als alle in der Immobilienwirtschaft hofften, dass die Krise überwunden sei, kamen die Zinserhöhungen. Ab Q2 2026 fielen die realen Kaufpreise, getragen von einem Anstieg des Verhandlungserfolges. Hier sei auf die Diskrepanz zwischen sanierten und unsanierten Altbauten hingewiesen. Zwar stieg dieser auch bei sanierten Altbauten in unserem Sample von 4,5% auf rund 10% an, doch war dieser nur rund halb so hoch wie bei unsanierten Altbauten (rund 19%). Die Bazarmentalität ist somit zurück. Umgekehrt zeigen die Grundbuchanalysen klar den Boden. Kaufpreise unter EUR 3.000 / m² sind auch bei unsanierten Altbauten in weniger guten Gegenden die absolute Ausnahme. Sanierte Altbauten weisen eine faktische Untergrenze von rund EUR 5.400 / m² auf.
Die Mietrenditen, bezogen auf reale Nettokaufpreise lagen zuletzt bei etwa 3,5% – 3,75%, abhängig von der konkreten Lage.
Kommen wir somit zum Segment der etwas älteren Neubauten, also jener Immobilien, die zwar nicht die Altbaudefinition des MRG erfüllen, jedoch vor 2020 gebaut wurden und somit nicht mehr ganz neu sind.
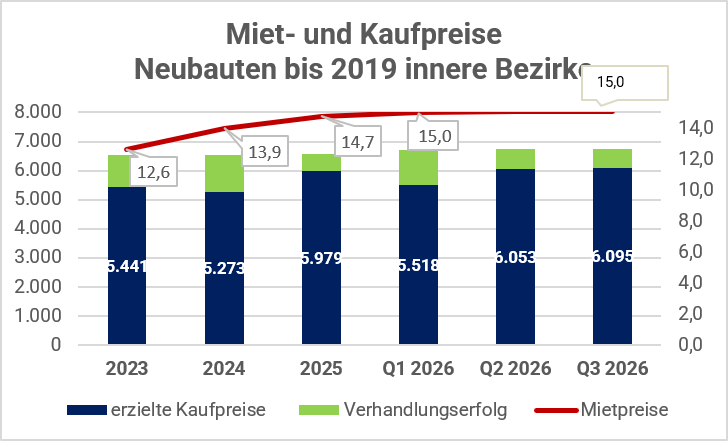
In der oberen Grafik ist zunächst ein starker Anstieg der Mieten zu erkennen, der sich zuletzt aber einbremste, 2026 verliefen die Mieten seitlich. Die Kaufpreise verliefen zuletzt ebenfalls seitlich.
Die Mietrenditen, bezogen auf reale Nettokaufpreise lagen zuletzt bei etwa 3% – 3,5%.
Wie sieht es in den äußeren Bezirken aus?
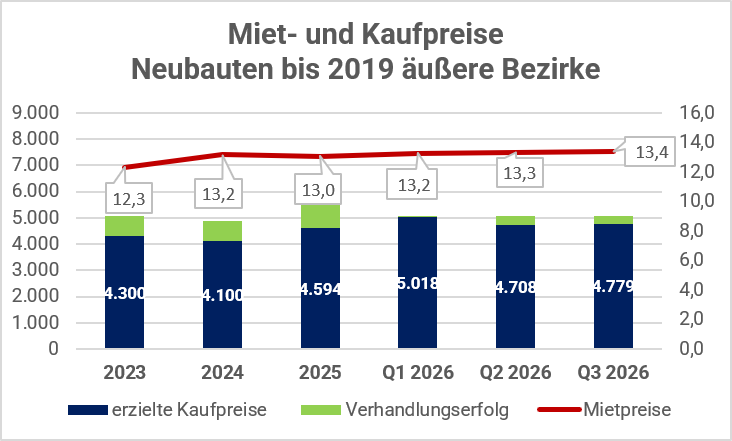
Auch hier zeigt sich ein ähnliches Bild. Die Mieten stiegen 2024 stark an und verliefen ab 2025 scheinbar seitlich, was bei genauerer Analyse auf qualitative Angebotsverschlechterungen zurückzuführen ist. Unter Herausrechnung des Angebotseffektes stiegen die Mieten in dem Segment etwas stärker als die Inflation.
Die Kaufpreise gingen bereits im Q2 2026 leicht zurück.
Die Mietrenditen, bezogen auf reale Nettokaufpreise lagen zuletzt bei etwa 3,5% – 3,75%.
Die Werte sind aufgrund der Heterogenität des Segments mit Vorsicht zu genießen. Zum einen werden Nobelgegenden mit Brennpunktgrätzeln gemischt, zum anderen macht es natürlich einen großen Unterschied, ob eine Wohnung 5 oder 50 Jahre alt ist.
Kommen wir somit zum jüngsten Segment, jener Wohnungen, die seit 2020 fertiggestellt wurden.
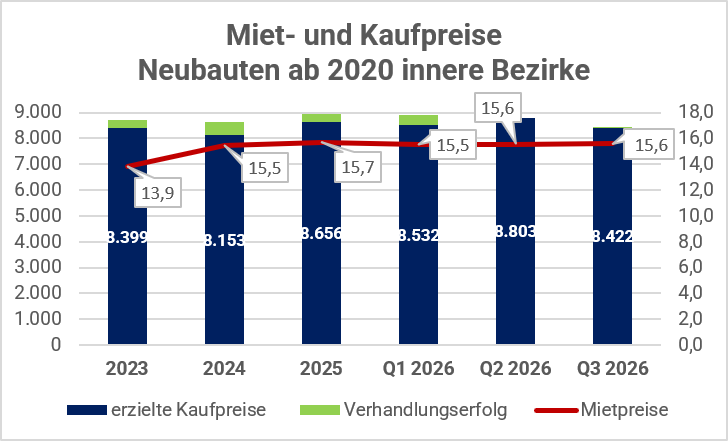
Seit 2024 sehen wir annähernd konstante Miet-, jedoch schwankende Verkaufspreise, welche zuletzt zurückgingen. Der Effekt ist teilweise auf Großprojekte am äußeren Rand der inneren Bezirke und somit letztlich auch auf Angebotsveränderungen zurückzuführen. Angebotsbereinigt steigen die Mieten auch hier zumindest im Ausmaß der Inflation.
Hierzu ist anzumerken, dass es bei den Mieten einen großen Unterschied zwischen Erst- und Zweitbezügen gibt. So liegen die Nettomonatsmieten von Erstbezügen rund EUR 2 / m² höher als bei Zweitbezügen. Aufgrund der geringen Neubautätigkeit und der Wohnungsknappheit werden diese auch ohne Nachverhandlung bezahlt.
Die Mietrenditen, bezogen auf reale Nettokaufpreise lagen zuletzt bei etwa 2,5%
Wie sieht es in den Außenbezirken aus?
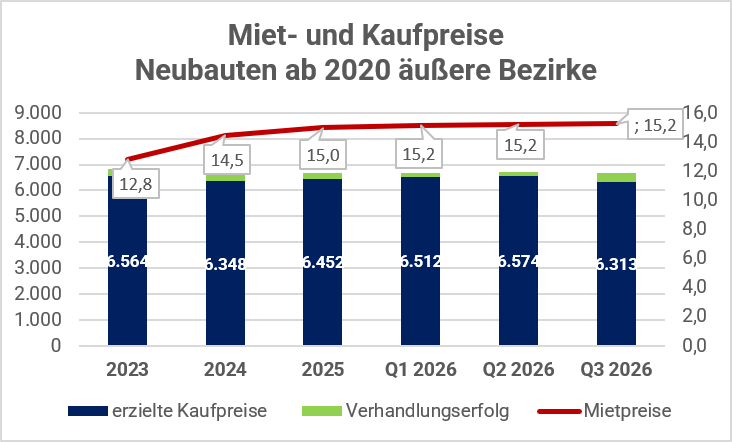
Auch bei den jüngeren Neubauten in den äußeren Bezirken stiegen die Mieten 2024 steil an, bevor sich das Mietwachstum auch inflationsbedingt etwas einbremste. Die Kaufpreise stiegen bis zum Q3 2026 geringfügig jedoch kontinuierlich an und gingen zuletzt etwas zurück.
Nimmt man nur Erstbezüge her lag der durchschnittliche Nettomietpreis im Q3 2026 bereits bei EUR 15,8 / m² mit steigender Tendenz. Hierzu ist anzumerken, dass das Segment nicht homogen ist. In schlechter angebundenen größervolumigen Projekten liegen die Untergrenzen bei rund EUR 13,5 – 14. Besser angebundene und „exklusivere“ Erstbezüge liegen mitunter deutlich über EUR 18 / m² (quer über alle Wohnungsgrößen).
Die Mietrendite liegt quer über das gesamte Marktsegment bereits bei rund 3,25%. Hierzu ist anzumerken, dass kleinere Wohnungen, welche oftmals als Anlegerwohnungen gekauft werden, eine deutlich höhere Miete und als Folge auch eine höhere Mietrendite aufweisen als der Segmentsdurchschnitt.
2. Analyse der Transaktionen
Sehen wir uns nun die Markttiefe an.
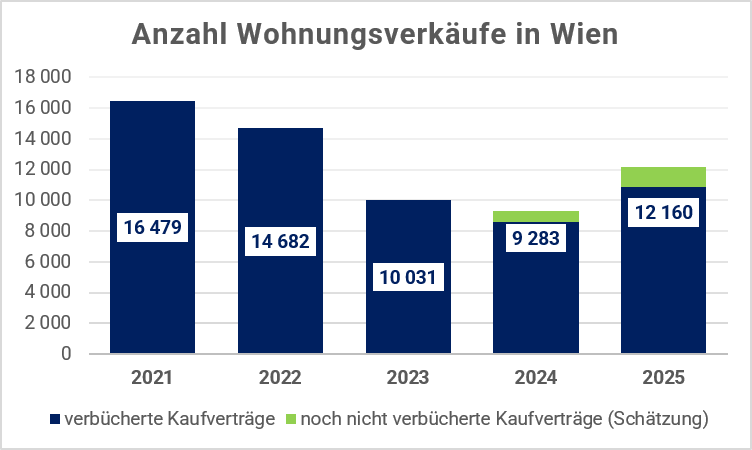
Obige Grafik zeigt die Anzahl der Wohnungstransaktionen in Wien. Datenbasis ist das österreichische Grundbuch. Für die Jahre 2021 – 2023 haben wir aus Kostengründen auf bereits veröffentlichte Daten zugegriffen.[1] Für die Jahre 2024 – 2025 haben wir jeweils am Quartalsende die Anzahl der Wohnungskaufverträge mit Kaufvertragsdatum zwischen 1.01.2024 und 30.09.2026 gezogen. Die somit gewonnene Zeitreihe ermöglicht es uns die in der Vergangenheit bereits getätigten, aber noch nicht verbücherten Wohnungskaufverträge grob abzuschätzen (grüner Balken).
Nach positiven Überraschungen im H1 2026 kam im Q3 2026 der starke Dämpfer.
[1] RE/MAX-ImmoSpiegel Eigentumswohnungsmarkt 2023
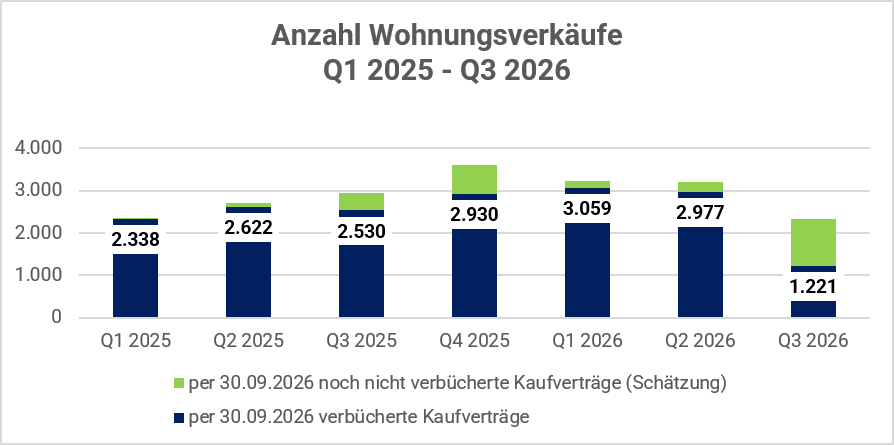
Sowohl im Q1 als auch im Q2 2026 lag der Zahl der Verbücherungen deutlich über dem jeweiligen Vorjahresquartal. Die Schätzung für das soeben abgelaufene Q3 2026 weist aufgrund des üblichen Nachlaufes beim Grundbuch noch einige Unsicherheiten auf, doch ist die Richtung klar erkennbar. Sie dürfte um rund 20% unter dem Vor(jahres)quartal und somit auf dem Niveau des H1 2025 gelegen sein.
Basierend auf den Zahlen des H1 2026 hielten wir in unserem letzten Bericht einen Korridor von 12.500 – 13.000 verkauften Einheiten für wahrscheinlich. Basierend auf den aktuellen Transaktionszahlen im Q3 2026 und den nunmehr vorliegenden Zinsprognosen gehen wir von einer deutlich geringeren Transaktionszahl für das Jahr 2026 aus.
Wo wurden die meisten Wohnungen verkauft?
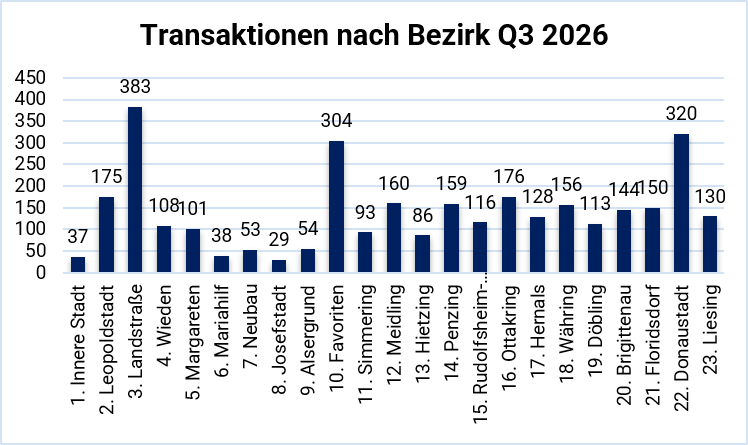
Obige Grafik zeigt die Verteilung der im Q3 2026 verbücherten Wohnungstransaktionen auf dem Wiener Wohnungsmarkt. Spitzenreiter ist diesmal die Landstraße, getrieben durch einige Neubauprojekte, Donaustadt und Favoriten folgen auf den Plätzen.
Werfen wir nun einen Blick auf die Verteilung nach Alterssegmenten.
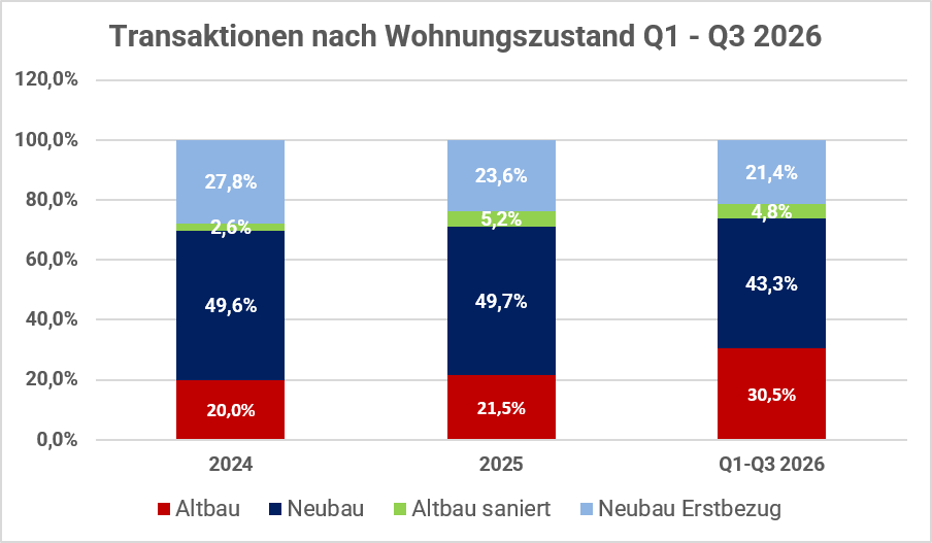
Die obige Grafik zeigt die Verteilung der Transaktionen nach Altersklassen. Im Zeitraum 2024 – 2025 gaben sich viele Käufer mit etwas günstigeren, gebrauchten Wohnungen zufrieden. Umgekehrt machen viele Wohnungsinvestoren, die vor 10 Jahren noch günstig gekauft haben, Kasse. Die ältere Neubauwohnung war die mit Abstand häufigste Transaktion. Auch 2026 blieb das Segment der älteren Neubauwohnung führend, doch holte vor allem im Q3 2026 die Altbauwohnung stark auf. Oft handelte es sich um Notverkäufe strauchelnder Entwickler, die die Wohnungen zwecks späterer Sanierung gekauft haben.
In welchem Preissegment lagen die verkauften Wohnungen?
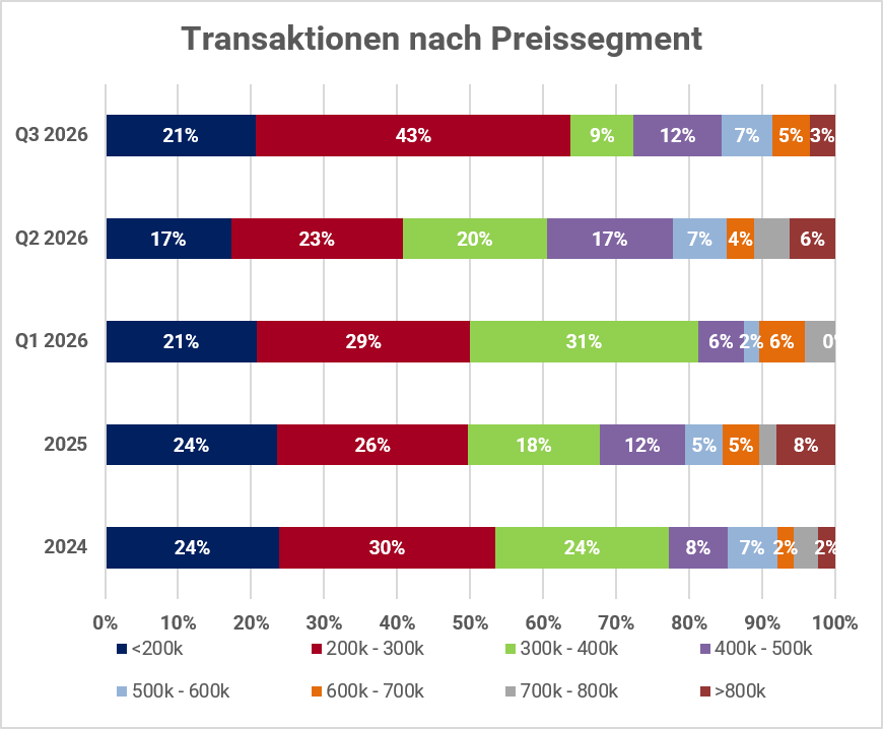
Vergleicht man die Balken in obiger Grafik und behält man die insgesamt deutlich geringere Transaktionszahl im Q3 2026 im Hinterkopf ist der Markt im Q3 2026 schnell zusammengefasst. Wohnungen bis zu einem Kaufpreis von rund EUR 300.000 wurden weiterhin verkauft, das Segment darüber ist faktisch zum Erliegen gekommen. Auch hier zeigen sich die Auswirkungen der Zinsentwicklung deutlich. Wohnungen im Preissegment zwischen EUR 300.000 und 600.000 sind auch für gutverdienende Personen im aktuellen Zinsumfeld schwerer zu finanzieren.
4. Zusammenfassung und Ausblick
Im Altbausegment gingen die realen Bruttoverkaufspreise im abgelaufenen Quartal um rund 10% zurück, getrieben von einem Anstieg des Verhandlungserfolges. Etwas geringer war der Preisrückgang bei Erstbezügen mit rund 5%. Am preisstabilsten blieb das (inhomogenste) Segment mittleren Alters.
Die Transaktionszahl ging sowohl gegenüber Q2 2026 als auch gegenüber dem Vorjahresquartal Q3 2025 um mehr als 20% zurück. Stabil blieb die Transaktionszahl im Preissegment bis EUR 300.000, wogegen die darüberliegenden Preissegmente einbrachen.
Die Zinserhöhungen haben den zarten Aufschwung des Wiener Wohnungsmarktes im 1. Halbjahr jäh gestoppt und Finanzierungen deutlich erschwert. Als neutraler Marktteilnehmer bekommt man das Gefühl, dass im Erstbezug indirekt zwei Banken den Kaufpreis bestimmen. Jene des Projektentwicklers über den Freilassungspreis und jene des Käufers über die maximale Kreditsumme.
Blickt man auf die regionale Verteilung der Transaktionen hat die Landstraße erstmals die Flächenbezirke Donaustadt und Favoriten abgehängt. Möglich wurde dies primär durch die Neubauprojekte Village im Dritten. Gekauft wird das Wenige was noch gebaut wird. Zusammenfassend kann man von einem illiquiden Markt sprechen.
Die Probleme im Eigentumssegment führen zu zusätzlichem Druck auf das ohnehin seit Jahren angespannte Mietsegment. Personen, die in normalen Zeiten typischerweise als Käufer auftreten, mieten lieber im gehobenen Segment. Als Folge steigen die Mietpreise und sind die wenigen auf den Markt kommenden Mietwohnungen rasch vermietet.
Besonders interessant ist die Analyse der Renditen in den einzelnen Segmenten. Historisch gaben sich Investoren im Altbau mit geringeren Renditen zufrieden als bei Neubau-Erstbezügen. Die inhaltliche Begründung war das geringere Vermietungsrisiko aufgrund der geringeren regulierten Mietpreise. Im vergangenen Quartal hat dies erstmals gedreht, sodass im Altbau nun höhere Renditen geboten werden müssen. Einzig logische Erklärung ist das politische Risiko. Durch Preiseingriffe bei Mieten und verstärkte Erhaltungsverpflichtungen schürte die Politik zunehmend Unsicherheit unter Altbauinvestoren. Und Unsicherheit erhöht die Renditeerwartungen. Oder wie wir gerne sagen – politische Eingriffe wirken auf Märkte, nur leider oft nicht zum Positiven.
Disclaimer:
Der gegenständliche Bericht dient zur Information über die Entwicklungen auf dem Wiener Wohnungsmarkt und ist nicht als Aufforderung für Miet- oder Kaufentscheidungen zu verstehen. Für die Richtigkeit der veröffentlichten Werte wird keine Haftung übernommen. Eine Revision der Werte ist jederzeit möglich und erfolgt typischerweise quartalsweise. Die im Bericht skizzierten Prognosen geben die Erwartungen von Immo Analytics und Ihrer Organe wieder.